Se você está tentando descobrir a cotação do dólar no cartão de crédito depois da disparada desta semana, provavelmente já viveu esta cena: o jornal mostra um número, você faz a conta da assinatura ou da passagem, e a fatura chega com um valor bem maior.
Você não está sozinho, e não errou a conta. Milhões de brasileiros pagam serviços de streaming, aplicativos, cursos e compras em sites estrangeiros todos os meses. Quase todos fazem a mesma coisa: pegam o dólar da manchete e multiplicam. O problema é que o dólar da manchete não é o dólar da sua fatura.
Aqui, você vai entender qual dólar o banco usa de verdade, o que é o tal do spread, qual regra do Banco Central protege você e como fazer a conta certa antes de comprar.
Alta do dólar pós-eleições: o que aconteceu com a cotação do dólar no cartão de crédito
Na sexta-feira, 23 de outubro, o dólar comercial fechou perto de R$ 4,99. No domingo, 25, terminou o segundo turno da eleição presidencial. Segundo o Tribunal Superior Eleitoral, Lula foi reeleito com 51,79% dos votos válidos, contra 48,21% de Flávio Bolsonaro.
Na segunda-feira, 26, primeiro dia de negócios depois do resultado, o mercado reagiu com força. O dólar chegou a passar de R$ 5,60 nas primeiras horas e fechou em cerca de R$ 5,40, uma alta de pouco mais de 8% em um único dia. Foi a maior variação diária desde janeiro.


E onde o cartão entra nessa história? Simples: a cotação que o seu banco usa acompanha o mercado. Quando o dólar comercial sobe, a cotação do dólar no cartão de crédito sobe junto, e qualquer compra em moeda estrangeira feita nesse dia já é convertida pelo valor mais alto.
Ninguém sabe se essa alta vai continuar ou se inverter nas próximas semanas. Por isso, em vez de tentar adivinhar o futuro, o mais útil é entender como a conta funciona hoje.
Qual dólar é usado no cartão de crédito?
Não é o dólar comercial e também não é a PTAX. Cada banco ou emissor de cartão define a própria taxa de conversão. Ela parte da cotação do mercado e soma uma margem, chamada spread.
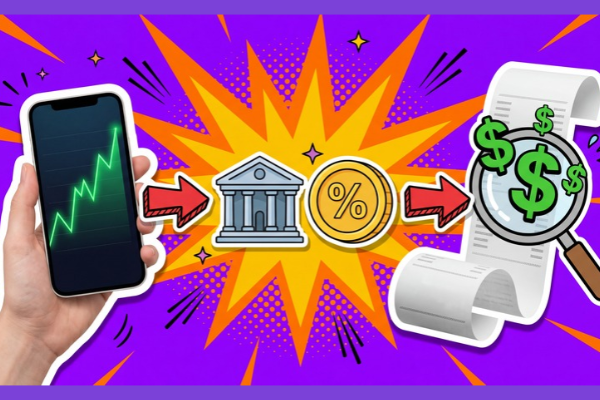
Em cima do valor convertido, ainda vem o IOF, o imposto sobre operações de câmbio. Hoje, a alíquota para compras internacionais no cartão é de 3,5%. Então, a fórmula real é: dólar do banco, mais IOF.
Por trás da fatura: como funciona a cotação do dólar utilizada pelo cartão de crédito
Nas notícias aparecem três “dólares”. Parece confuso, mas é como o mesmo produto no atacado, no varejo e na loja do aeroporto: o produto é igual, o preço muda conforme quem compra.
Dólar comercial hoje, PTAX e dólar turismo: o que é cada um
O dólar comercial é o usado em operações grandes, entre bancos e empresas. É ele que aparece nas manchetes. A PTAX é uma taxa de referência calculada pelo Banco Central todos os dias úteis, a partir de uma média de consultas feitas ao mercado ao longo do dia. Contratos e balanços costumam usá-la.
Já o dólar turismo é o da casa de câmbio, para quem compra papel-moeda antes de viajar, e costuma ser o mais caro dos três.
O que é spread e por que ele pesa tanto
Spread é a diferença entre o preço que o banco consegue no mercado e o preço que ele cobra de você. Pense em quem compra frutas na central de abastecimento e revende na feira: a margem paga o trabalho, o risco e o lucro.
Essa margem varia de um emissor para outro e pode pesar mais que o próprio imposto. Por isso, a cotação do dólar no cartão de crédito de um banco pode ser bem diferente da de outro, no mesmo dia.
A regra do Banco Central: vale o dólar do dia da compra
Desde 1º de março de 2020, uma norma do Banco Central determina que a cotação do dólar no cartão de crédito seja a do dia em que a compra foi feita. Antes, muitos bancos usavam a cotação do fechamento da fatura, e o cliente só descobria o valor final semanas depois.
Na prática, isso significa que a variação do dólar depois da compra não muda o que você vai pagar por ela. A fatura também precisa mostrar a data, o valor na moeda original, o valor em dólares e a taxa de conversão usada. O banco só pode usar outra sistemática se você concordar com ela.
Os emissores também precisam divulgar a taxa do dia anterior, com quatro casas decimais, e um histórico de pelo menos 180 dias, aberto a qualquer pessoa, sem login.
E o IOF de 3,5%?
Havia um cronograma para reduzir o IOF do cartão internacional até zerá-lo em 2028. Esse plano não está mais em vigor: um decreto de 2025, confirmado pelo Supremo Tribunal Federal, unificou a alíquota em 3,5% para compras com cartão de crédito, débito e pré-pago no exterior.
Como saber a cotação do dólar no cartão de crédito hoje: passo a passo
Com cinco minutos e uma calculadora, você descobre quanto uma compra vai custar de verdade:
- Abra o aplicativo ou o site do seu banco e procure a área de cartões internacionais ou “cotação do dólar”. Em muitos casos, ela também aparece na tela de detalhes da fatura.
- Anote a taxa de conversão mais recente, com as quatro casas decimais. Se quiser comparar, confira o histórico dos últimos dias.
- Multiplique o valor da compra em dólares pela taxa do banco. Esse é o valor convertido.
- Some 3,5% de IOF sobre o valor convertido.
- Compare com o dólar comercial hoje para ver quanto do preço final é spread. Isso ajuda a escolher o melhor cartão para cada compra.
Exemplo da vida real
Imagine uma compra de US$ 100. Pelo dólar comercial de R$ 5,40, a conta rápida daria R$ 540. Agora suponha que o seu banco cobre R$ 5,67 por dólar, cerca de 5% acima do comercial:
- Valor convertido: 100 × R$ 5,67 = R$ 567,00
- IOF de 3,5%: R$ 19,85
- Total na fatura: R$ 586,85
São quase R$ 47 a mais do que a conta do jornal sugeria. Os números são um exemplo; o spread do seu banco pode ser maior ou menor, mas a lógica é a mesma.
Erros comuns na hora de calcular o dólar no cartão
Algumas armadilhas aparecem com tanta frequência que merecem uma lista própria:
- Usar o dólar da manchete como valor final. Ele é só o ponto de partida.
- Esquecer o IOF. Em compras pequenas parece pouco, mas em uma viagem inteira a diferença fica grande.
- Achar que vale o dólar do dia do pagamento. Pagar a fatura mais cedo, ou torcer para o dólar cair até o vencimento, não muda o valor das compras já feitas.
- Aceitar pagar “em reais” no exterior sem comparar. Algumas lojas e sites oferecem a conversão na hora. Nesse caso, quem define a taxa é o estabelecimento, e ela costuma ser menos vantajosa. Vale comparar antes de confirmar.
- Comprar por impulso em dia de oscilação forte. Na segunda-feira, a cotação chegou a variar mais de 12% em poucas horas. Se a compra não é urgente, esperar a poeira baixar pode fazer sentido.

Dicas extras para pagar menos com a alta do dólar hoje
Não dá para controlar o mercado, mas dá para controlar algumas escolhas:
- Compare emissores. Como as taxas são públicas, você pode olhar a cotação de dois ou três bancos no mesmo dia e usar o cartão mais barato para compras em dólar.
- Considere uma conta global ou cartão de débito internacional. O IOF é o mesmo, 3,5%, mas o spread costuma ser menor. Confira as condições antes de transferir dinheiro.
- Revise as assinaturas em dólar. Com o dólar mais alto, aquele serviço que você quase não usa ficou mais caro. É uma boa hora para cancelar o que sobra.
- Ative as notificações do aplicativo. Assim você vê o valor em reais de cada compra internacional logo depois de fazê-la, sem surpresas no fechamento.
A fatura deixa de ser surpresa quando você conhece a conta
A cotação do dólar no cartão de crédito pode parecer um mistério, mas segue uma lógica simples: a cotação do mercado, mais o spread do seu banco, mais 3,5% de IOF. E, graças à regra do Banco Central, o valor fica travado no dia da compra.
Em semanas de dólar agitado, quem conhece essa conta compara cartões, adia o que pode esperar e não leva susto com a fatura.
Agora é só aplicar o passo a passo na sua próxima compra e compartilhar com aquele amigo que ainda faz a conta pelo dólar do jornal. Aqui no Hello Mundi, voce acompanha muitos assuntos que impacta a sua vida; assuntos de dinheiro, direitos e vida prática viram respostas claras, sem complicação.